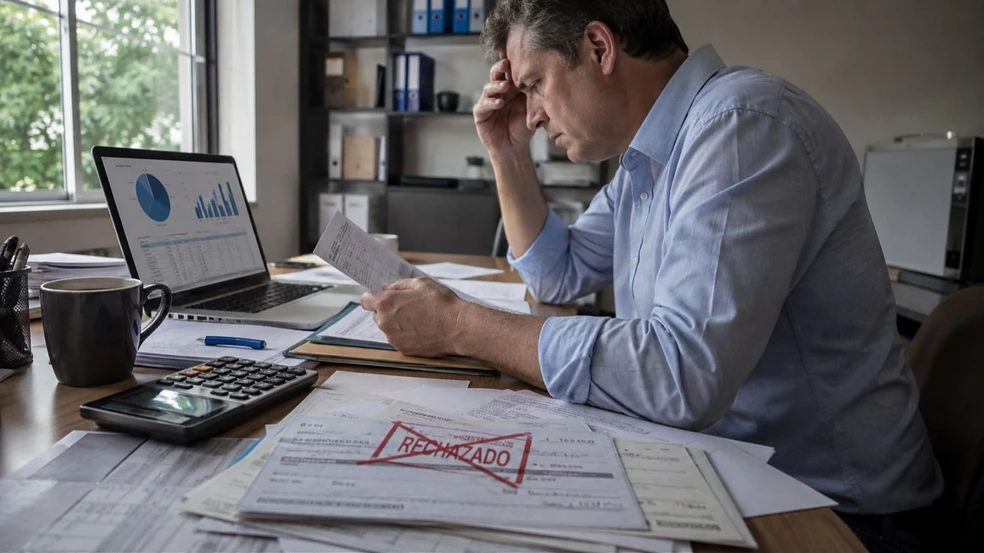
Según un informe sectorial, los niveles de morosidad y el volumen de cheques rechazados continúan en zonas críticas, condicionando las perspectivas de recuperación para el segundo semestre del año.
La economía argentina transita un escenario complejo donde las mejoras observadas en ciertas variables financieras continúan sin derramar alivio sobre la economía real. La persistencia de altos índices de morosidad y el volumen elevado de cheques rechazados reflejan que el acceso al crédito sigue restringido, golpeando con mayor fuerza al entramado de pequeñas y medianas empresas.
De acuerdo con un reciente informe de la consultora Fidelitas, la cantidad de cheques rechazados por falta de fondos se mantuvo en torno a las 80.000 unidades mensuales durante junio, evidenciando serias dificultades de liquidez en la operatoria cotidiana de las compañías. En paralelo, si bien se registró una leve retracción en el número de deudores en mora tras el pico máximo alcanzado en mayo, los especialistas advierten que este descenso no constituye un cambio de tendencia consolidado.
Indicadores financieros versus economía real
El relevamiento detalla que el Indicador Sintético de Riesgo Económico y Comercial (SERF) experimentó una mejora del 2,7% en junio, impulsado principalmente por la desaceleración de la inflación y una menor presión sobre el riesgo país. Sin embargo, el índice permanece en la categoría de “Señales Mixtas”, apenas por encima del umbral de riesgo elevado, lo que demuestra la desconexión actual entre los logros macroeconómicos y la dinámica productiva diaria.
Félix El Idd, CEO de Fidelitas, señaló al respecto que “la mejora del SERF muestra que algunas variables macroeconómicas comienzan a ordenarse, pero la economía real todavía transita un escenario muy exigente”. El directivo remarcó que, hasta que la mora empresarial y el costo del financiamiento no comiencen a normalizarse de forma sostenida, resultará complejo hablar de una reactivación genuina de la actividad.
Desafíos para lo que resta de 2026
El informe subraya que la salud de la cadena de pagos actúa como el principal termómetro de la coyuntura actual. El amplio spread entre las tasas activas y pasivas limita la profundización del mercado crediticio, postergando tanto las decisiones de inversión corporativa como la recuperación del consumo masivo.
De cara a los próximos meses, la evolución del sistema financiero estará estrechamente atada a la capacidad de reducir los niveles de morosidad. Una desaceleración sostenida de este indicador permitiría descomprimir el riesgo crediticio, propiciar una baja gradual de las tasas de interés y reactivar el flujo de recursos indispensable para sostener la producción y el empleo en la Argentina.